Las empresas neocloud que alquilan capacidad de cómputo a desarrolladores de IA afrontan el escrutinio de los inversores por su deuda y los planes de gasto de sus clientes, según informó primero Bbc. Los analistas prevén una consolidación: Gartner calcula que el 80% de las empresas neocloud dejarán de operar de forma independiente antes de 2030, mientras que Forrester espera que al menos tres sean adquiridas próximamente, a medida que se debilitan sus finanzas.
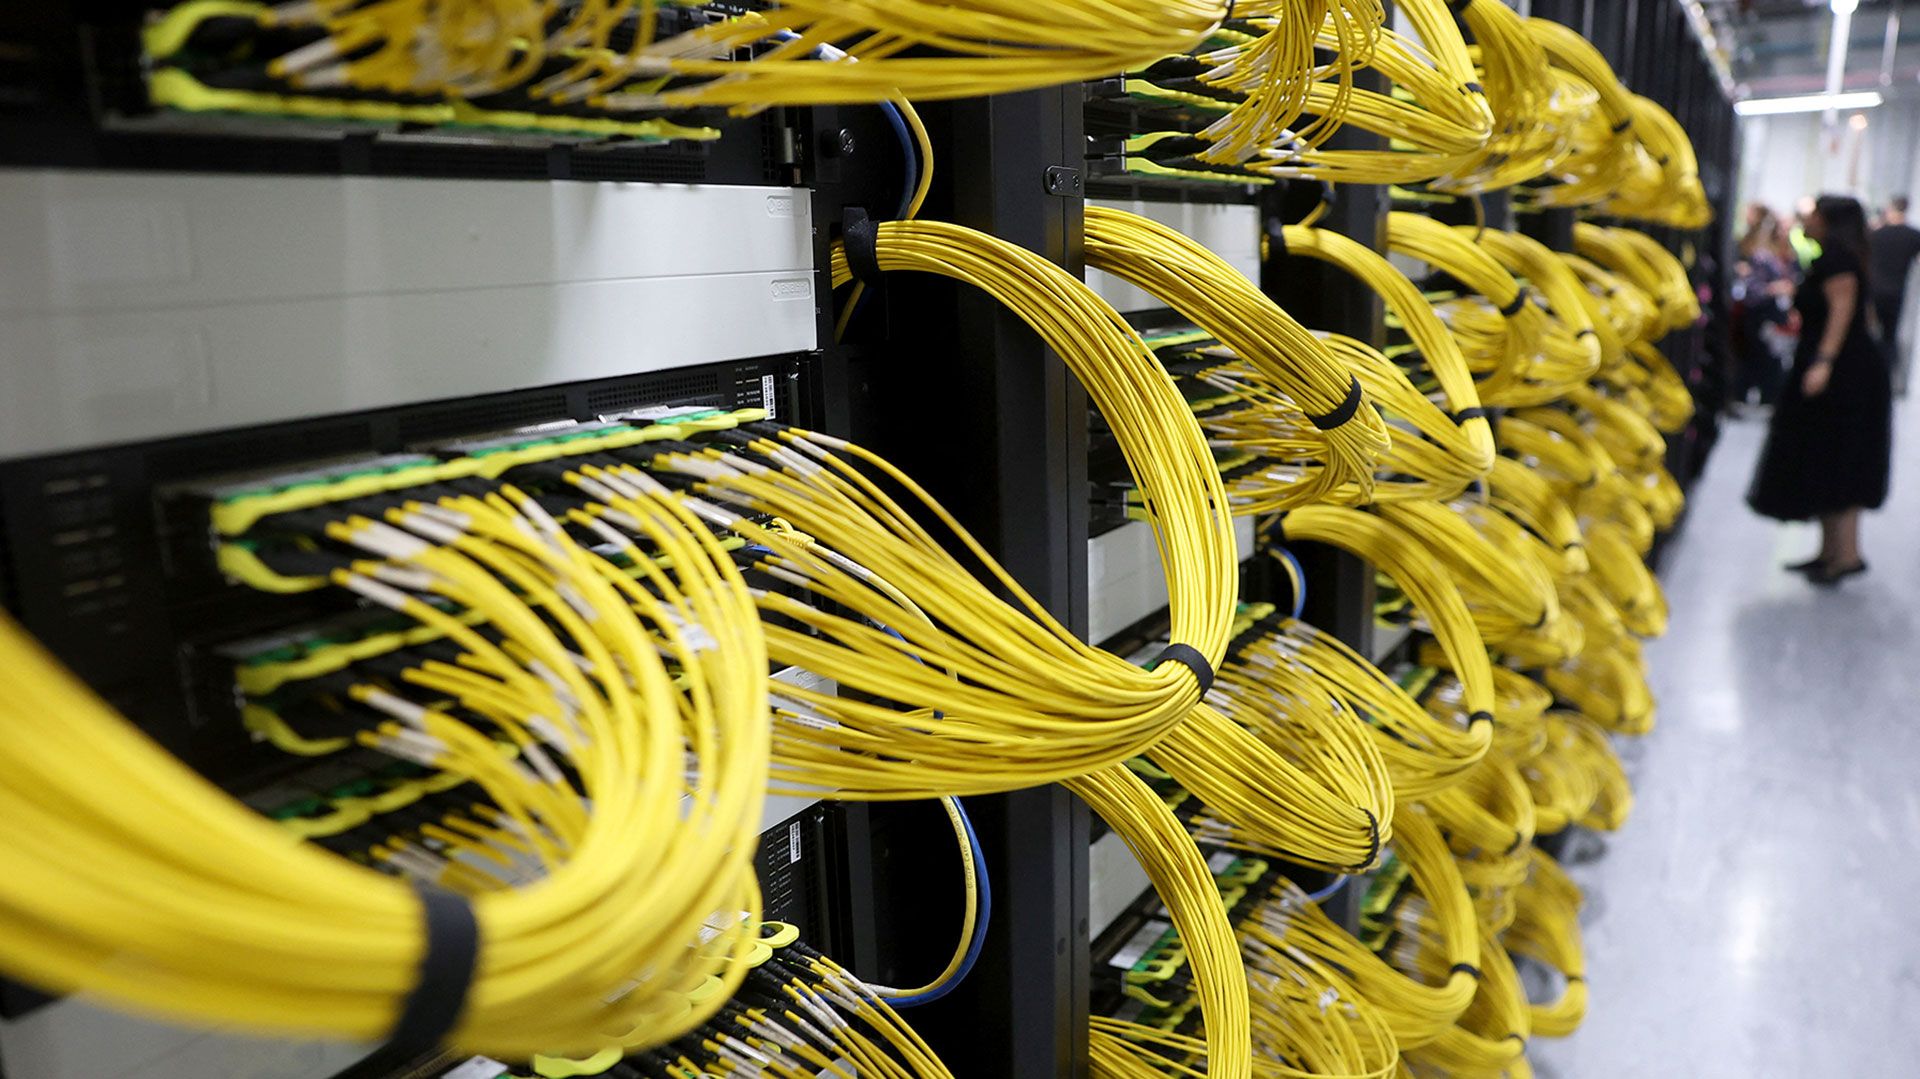
CoreWeave y Nebius son algunas de las empresas neocloud que operan grandes centros de datos repletos de costosos equipos informáticos y alquilan capacidad a importantes desarrolladores de IA, como Anthropic, OpenAI y Meta. Suelen firmar contratos de arrendamiento a largo plazo con clientes tecnológicos que necesitan acceso rápido a capacidad de cómputo, y luego obtienen préstamos usando esos contratos y los chips de IA que compran como garantía.
Cory Johnson, analista de The Quiet Period, una firma de investigación sobre OPV, afirmó que la deuda es habitual porque el hardware debe pagarse por adelantado. Considera que, a veces, los prestamistas valoran más la solvencia de clientes de CoreWeave como Microsoft o Meta que la de la propia CoreWeave, lo que ayuda a explicar sus $35.1bn (£26.3bn) de deuda.
Las acciones de CoreWeave han perdido una cuarta parte de su valor durante el último mes; las de Nebius, IREN y Applied Digital han caído aproximadamente lo mismo, si no más. Los inversores en deuda exigen rendimientos cada vez mayores a varias empresas del sector, mientras que el CEO de CoreWeave, Mike Intrator, ha calificado el mercado de irracional y ha expresado confianza en su modelo de negocio.
Charlie Dai, vicepresidente y analista principal de Forrester, dijo que el modelo implica un mayor riesgo financiero cuando los clientes de las grandes tecnológicas cambian sus planes de gasto. La semana pasada, Microsoft y Google pronosticaron un gasto en IA inferior al previsto por los analistas de Wall Street, y las acciones de varias empresas neocloud se desplomaron.
Varias empresas comenzaron en la minería de criptomonedas. CoreWeave se fundó en 2017 centrada en la minería de Ethereum, mientras que IREN, Core Scientific y Applied Digital también empezaron en el sector. Su infraestructura las dejó bien posicionadas cuando la IA despegó en 2022 con la llegada de ChatGPT.
Las previsiones de consolidación conviven con la opinión de los analistas de Yorkville Ives, que consideran que la demanda de capacidad de cómputo sigue superando la oferta. Según ellos, las empresas neocloud cubren una brecha importante que los operadores de centros de datos más grandes no pueden cubrir.