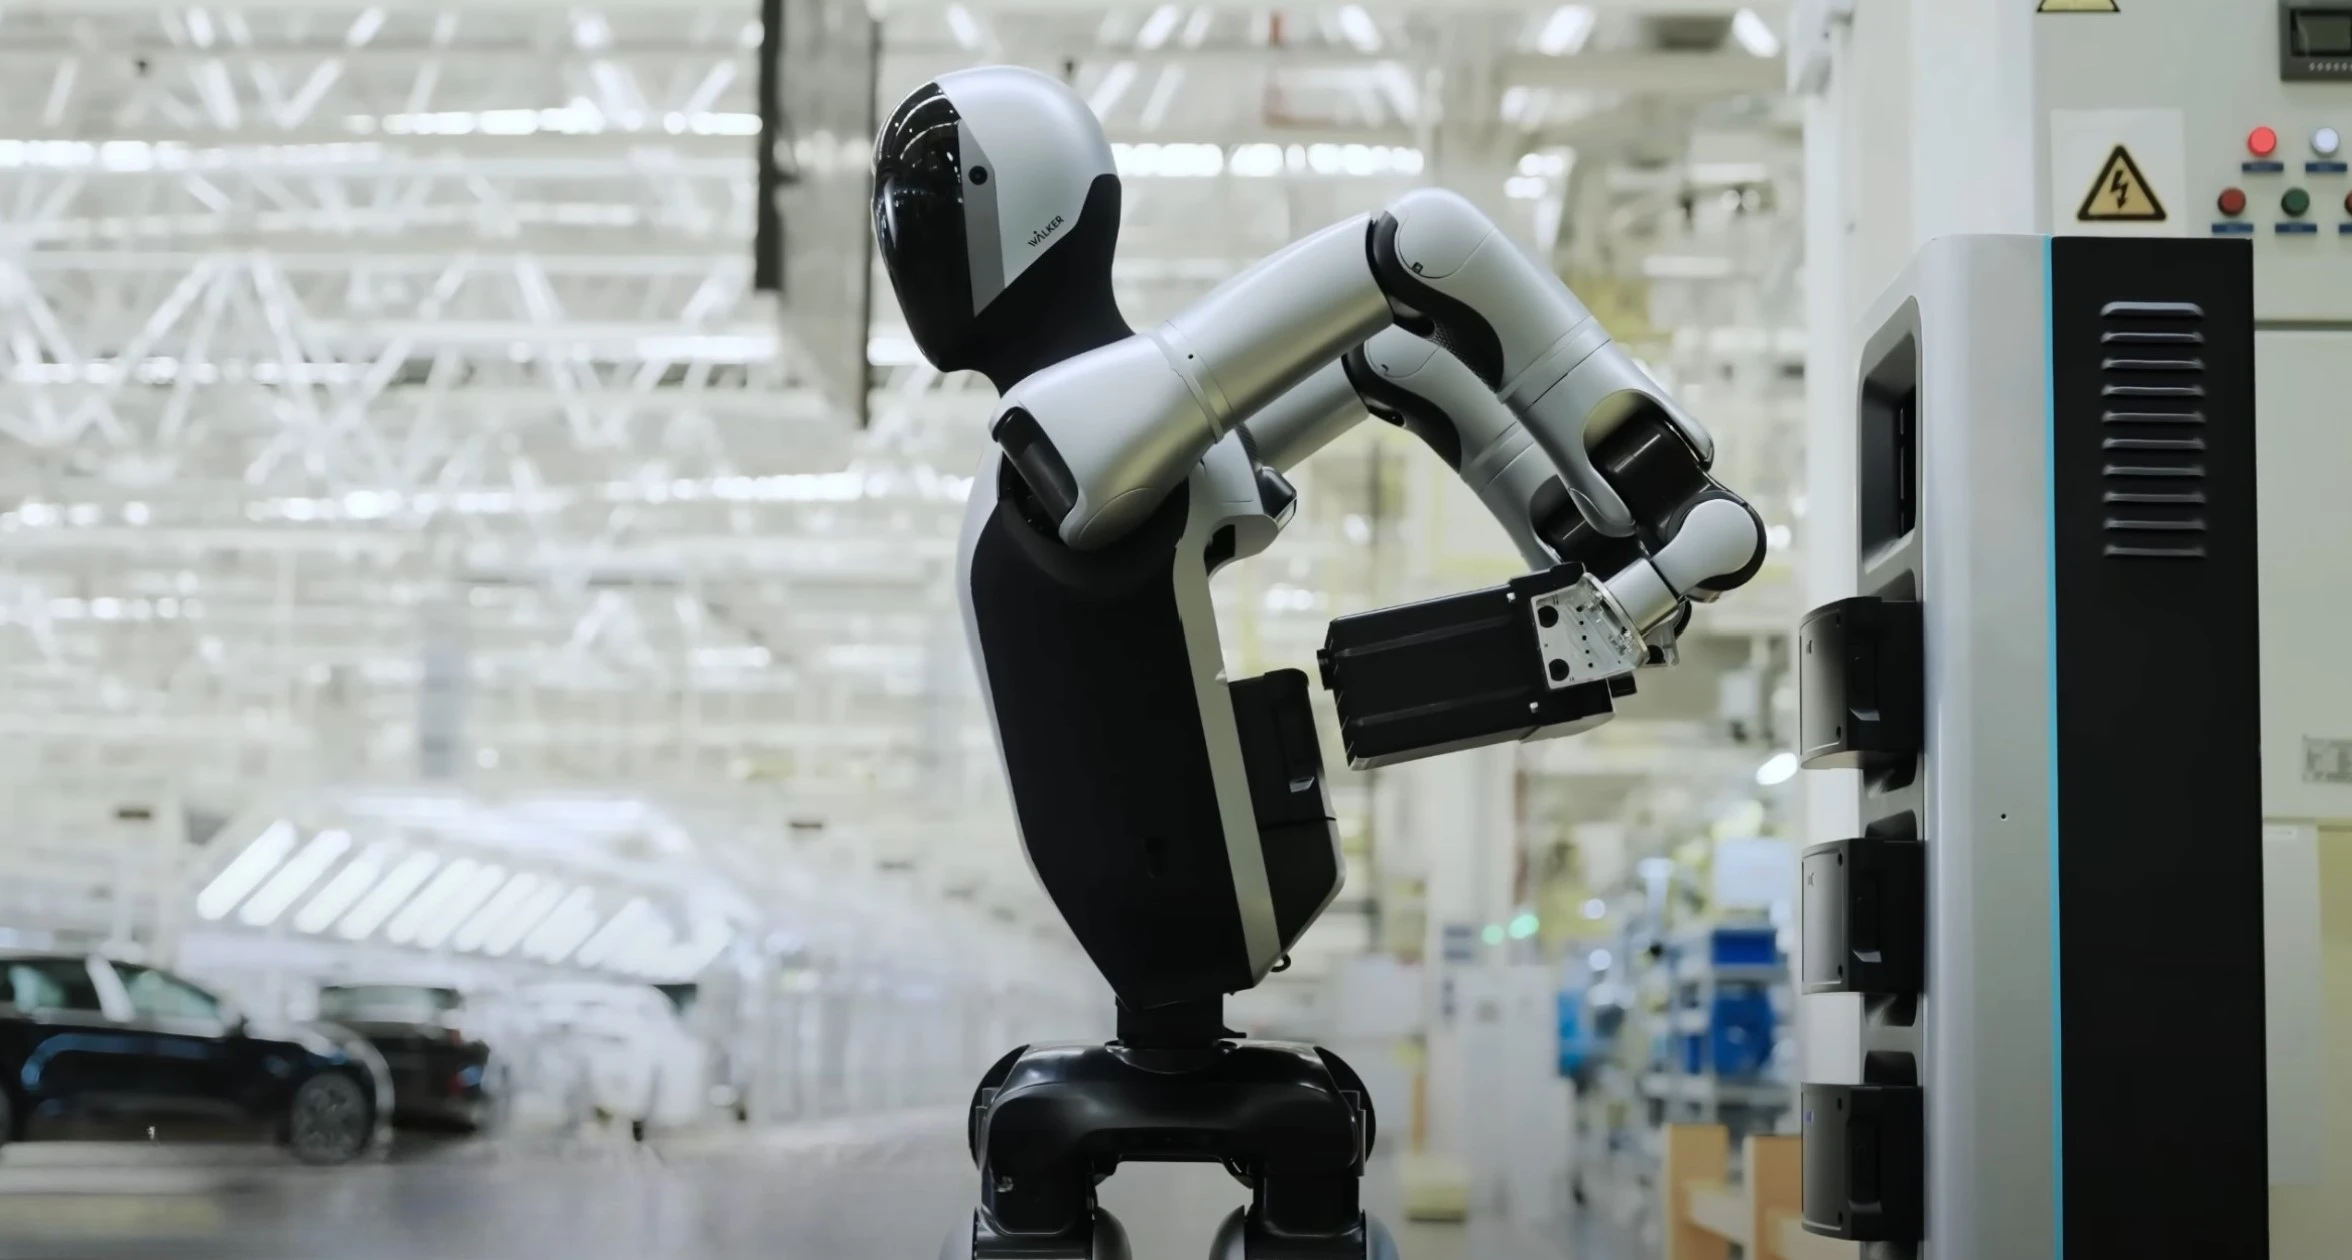
Se prevé que la demanda de baterías para robots humanoides alcance los 10.5 GWh en 2037, según informó primero Roboticsandautomationnews. La previsión llega en un momento en que las baterías de iones de litio basadas en NMC siguen siendo la opción más habitual, mientras que las alternativas de estado sólido y litio-azufre prometen una mayor densidad energética, pero afrontan obstáculos de producción o de vida útil en ciclos que podrían retrasar su uso en robots humanoides.
Hoy, las baterías de iones de litio basadas en NMC son la química más habitual en los robots humanoides. Combinan densidad energética con potencial de carga rápida, una buena vida útil en ciclos y una madurez tecnológica que las sitúa en fase de comercialización o muy cerca de ella.
Aumentar el contenido de níquel en los cátodos NMC puede mejorar la densidad energética y reducir la dependencia del cobalto, que es caro y tiene una oferta limitada. Su uso extendido en otras aplicaciones hace que haya un suministro abundante de baterías NMC para el crecimiento actual de los robots humanoides, mientras que los cátodos LFP no ofrecen suficiente densidad energética para las necesidades generales de estos robots.
Las baterías de estado sólido ofrecen una densidad energética de ~400-500+ Wh/kg. Sustituir el electrolito líquido inflamable por uno sólido mejora la seguridad de las celdas, mientras que eliminar el separador puede permitir empaquetar los materiales de forma más compacta y lograr una mayor densidad energética volumétrica. Esto podría dejar más espacio para el material activo en la batería de un robot humanoide, almacenar más energía y ampliar su capacidad operativa.
No se prevé que la producción en masa comience hasta finales de la década de 2020. La fabricación a escala de electrolitos sólidos fiables y el contacto entre los electrodos y el electrolito sólido siguen siendo problemas, por lo que la adopción en robots humanoides aún tardará algunos años.
El contraste es claro: NMC combina disponibilidad actual y madurez, mientras que las químicas emergentes ofrecen potencial para aumentar la densidad energética, pero afrontan distintas barreras de adopción. Las celdas de litio-azufre combinan un ánodo de litio metálico con un cátodo de carbono/azufre. Ofrecen una alta densidad energética teórica y una posible vía para reducir los costes de las baterías gracias al azufre, que es abundante y barato.
La escasa vida útil en ciclos y la incapacidad para soportar la carga rápida limitan las baterías de litio-azufre. Ambos problemas están relacionados con el efecto de lanzadera de polisulfuros, un proceso que agota el material activo con el paso de los ciclos y obliga a sustituir los paquetes de baterías con mayor frecuencia. No se espera que se comercialicen hasta principios de la década de 2030, y se prevé que las baterías de litio-azufre representen solo una pequeña parte del mercado en 2037.