据 Bbc 首先报道,向 AI 开发商出租算力的新云厂商正面临投资者对其债务状况和客户支出计划的审视。分析师预测行业将出现整合:Gartner 预计,到 2030 年,80% 的新云厂商将不再独立运营;Forrester 则预计,随着财务状况趋于不稳,近期至少有三家公司将被收购。
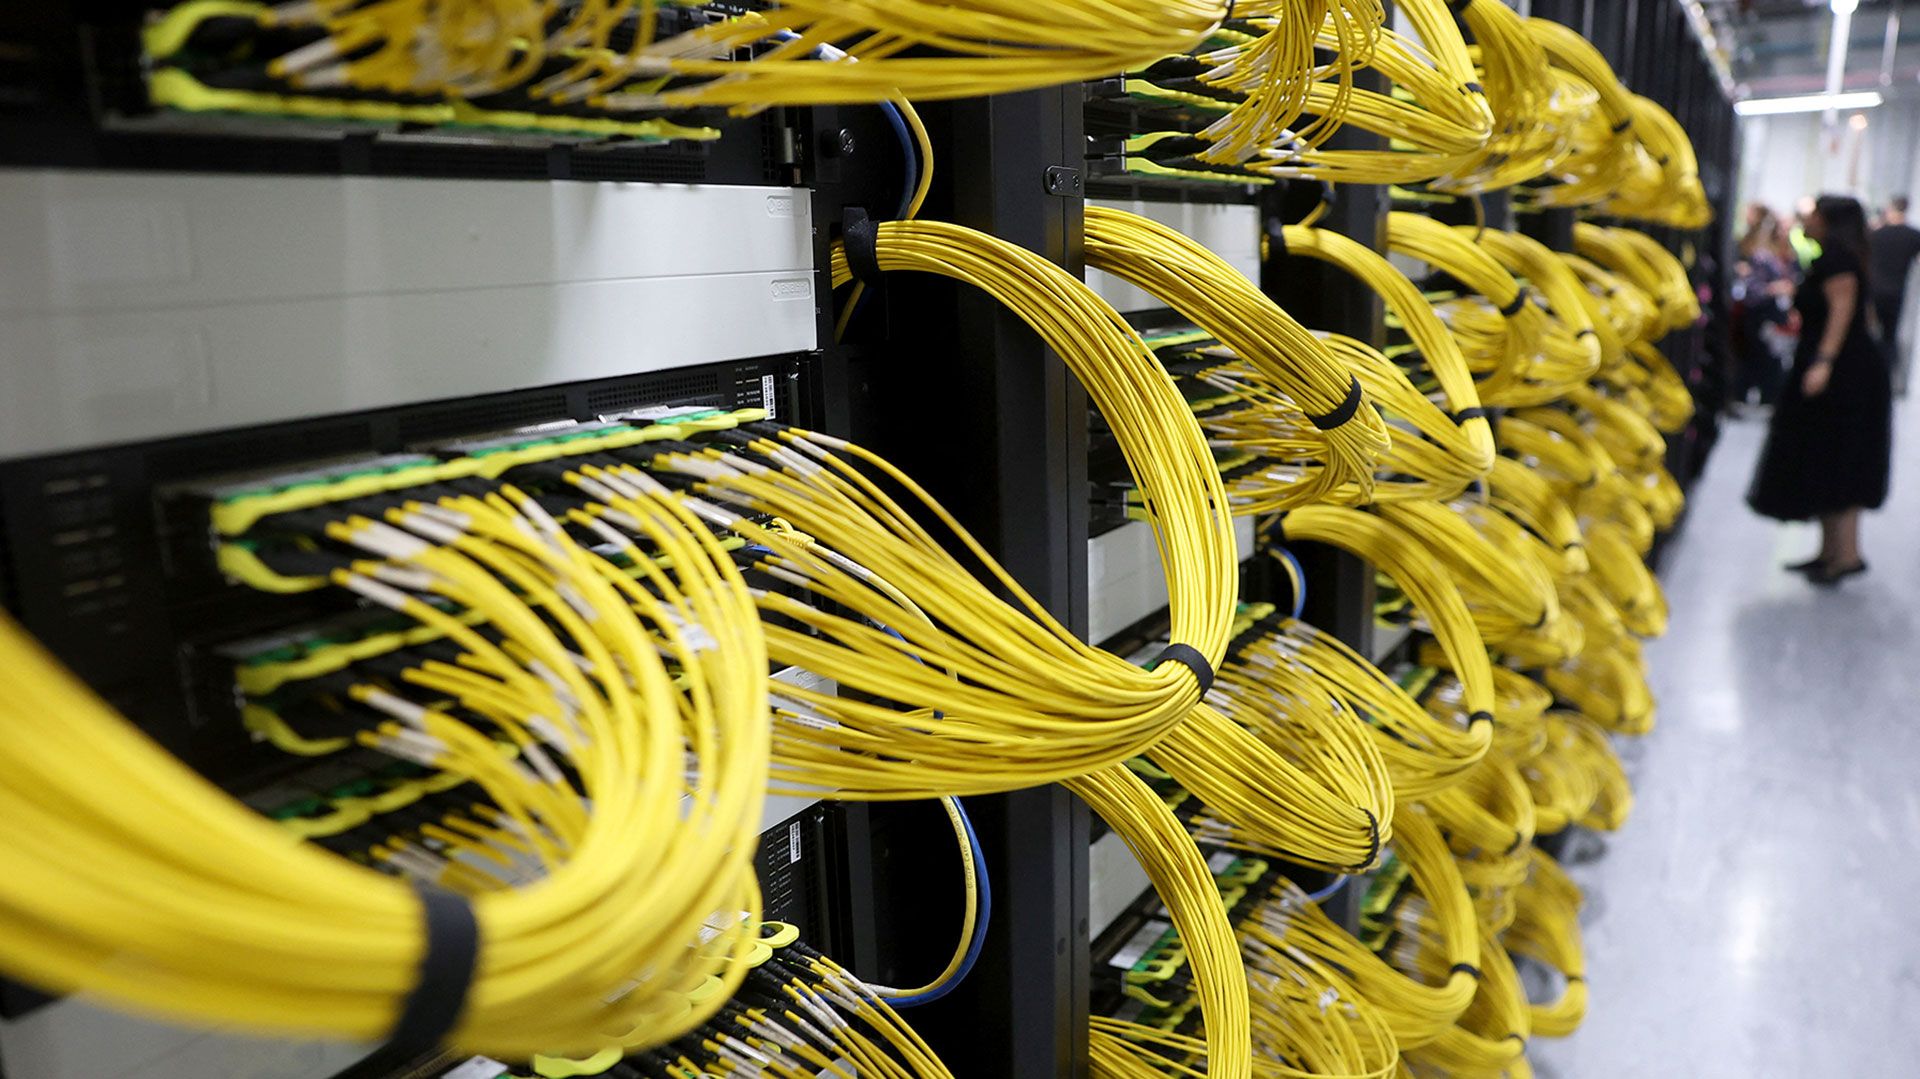
CoreWeave 和 Nebius 等新云厂商运营着大型数据中心,里面部署着大量昂贵的计算设备,并向 Anthropic、OpenAI 和 Meta 等主要 AI 开发商出租算力。它们通常与需要快速获得算力的科技客户签订长期租赁合同,随后以这些合同和购入的 AI 芯片作为抵押借款。
IPO 研究机构 The Quiet Period 的分析师 Cory Johnson 表示,由于硬件必须预先付款,举债是行业常态。他认为,贷款方有时更看重 CoreWeave 客户(例如 Microsoft 或 Meta)的信用状况,而非 CoreWeave 自身的信用状况,这或有助于解释其 $35.1bn (£26.3bn) 的债务规模。
过去一个月,CoreWeave 股价下跌了四分之一;Nebius、IREN 和 Applied Digital 的股价跌幅也达到或超过这一水平。该行业多家公司的债务投资者要求越来越高的回报率,而 CoreWeave 首席执行官 Mike Intrator 则称市场并不理性,并对公司的商业模式充满信心。
Forrester 副总裁兼首席分析师 Charlie Dai 表示,这种商业模式的代价是:大型科技客户调整支出计划时,企业将面临更高的财务风险。就在上周,Microsoft 和 Google 预计其 AI 支出将低于华尔街分析师的预测,数家新云厂商的股价随之大幅下跌。
多家公司最初从事加密货币挖矿。CoreWeave 于 2017 年创立,专注于以太坊挖矿;IREN、Core Scientific 和 Applied Digital 也起步于这一行业。随着 ChatGPT 于 2022 年问世、AI 开始迅速发展,这些公司的基础设施让它们占据了有利位置。
行业整合的预测,与 Yorkville Ives 分析师关于算力需求仍超过供给的判断并存。他们表示,新云厂商填补了大型数据中心运营商无法弥补的重要缺口。