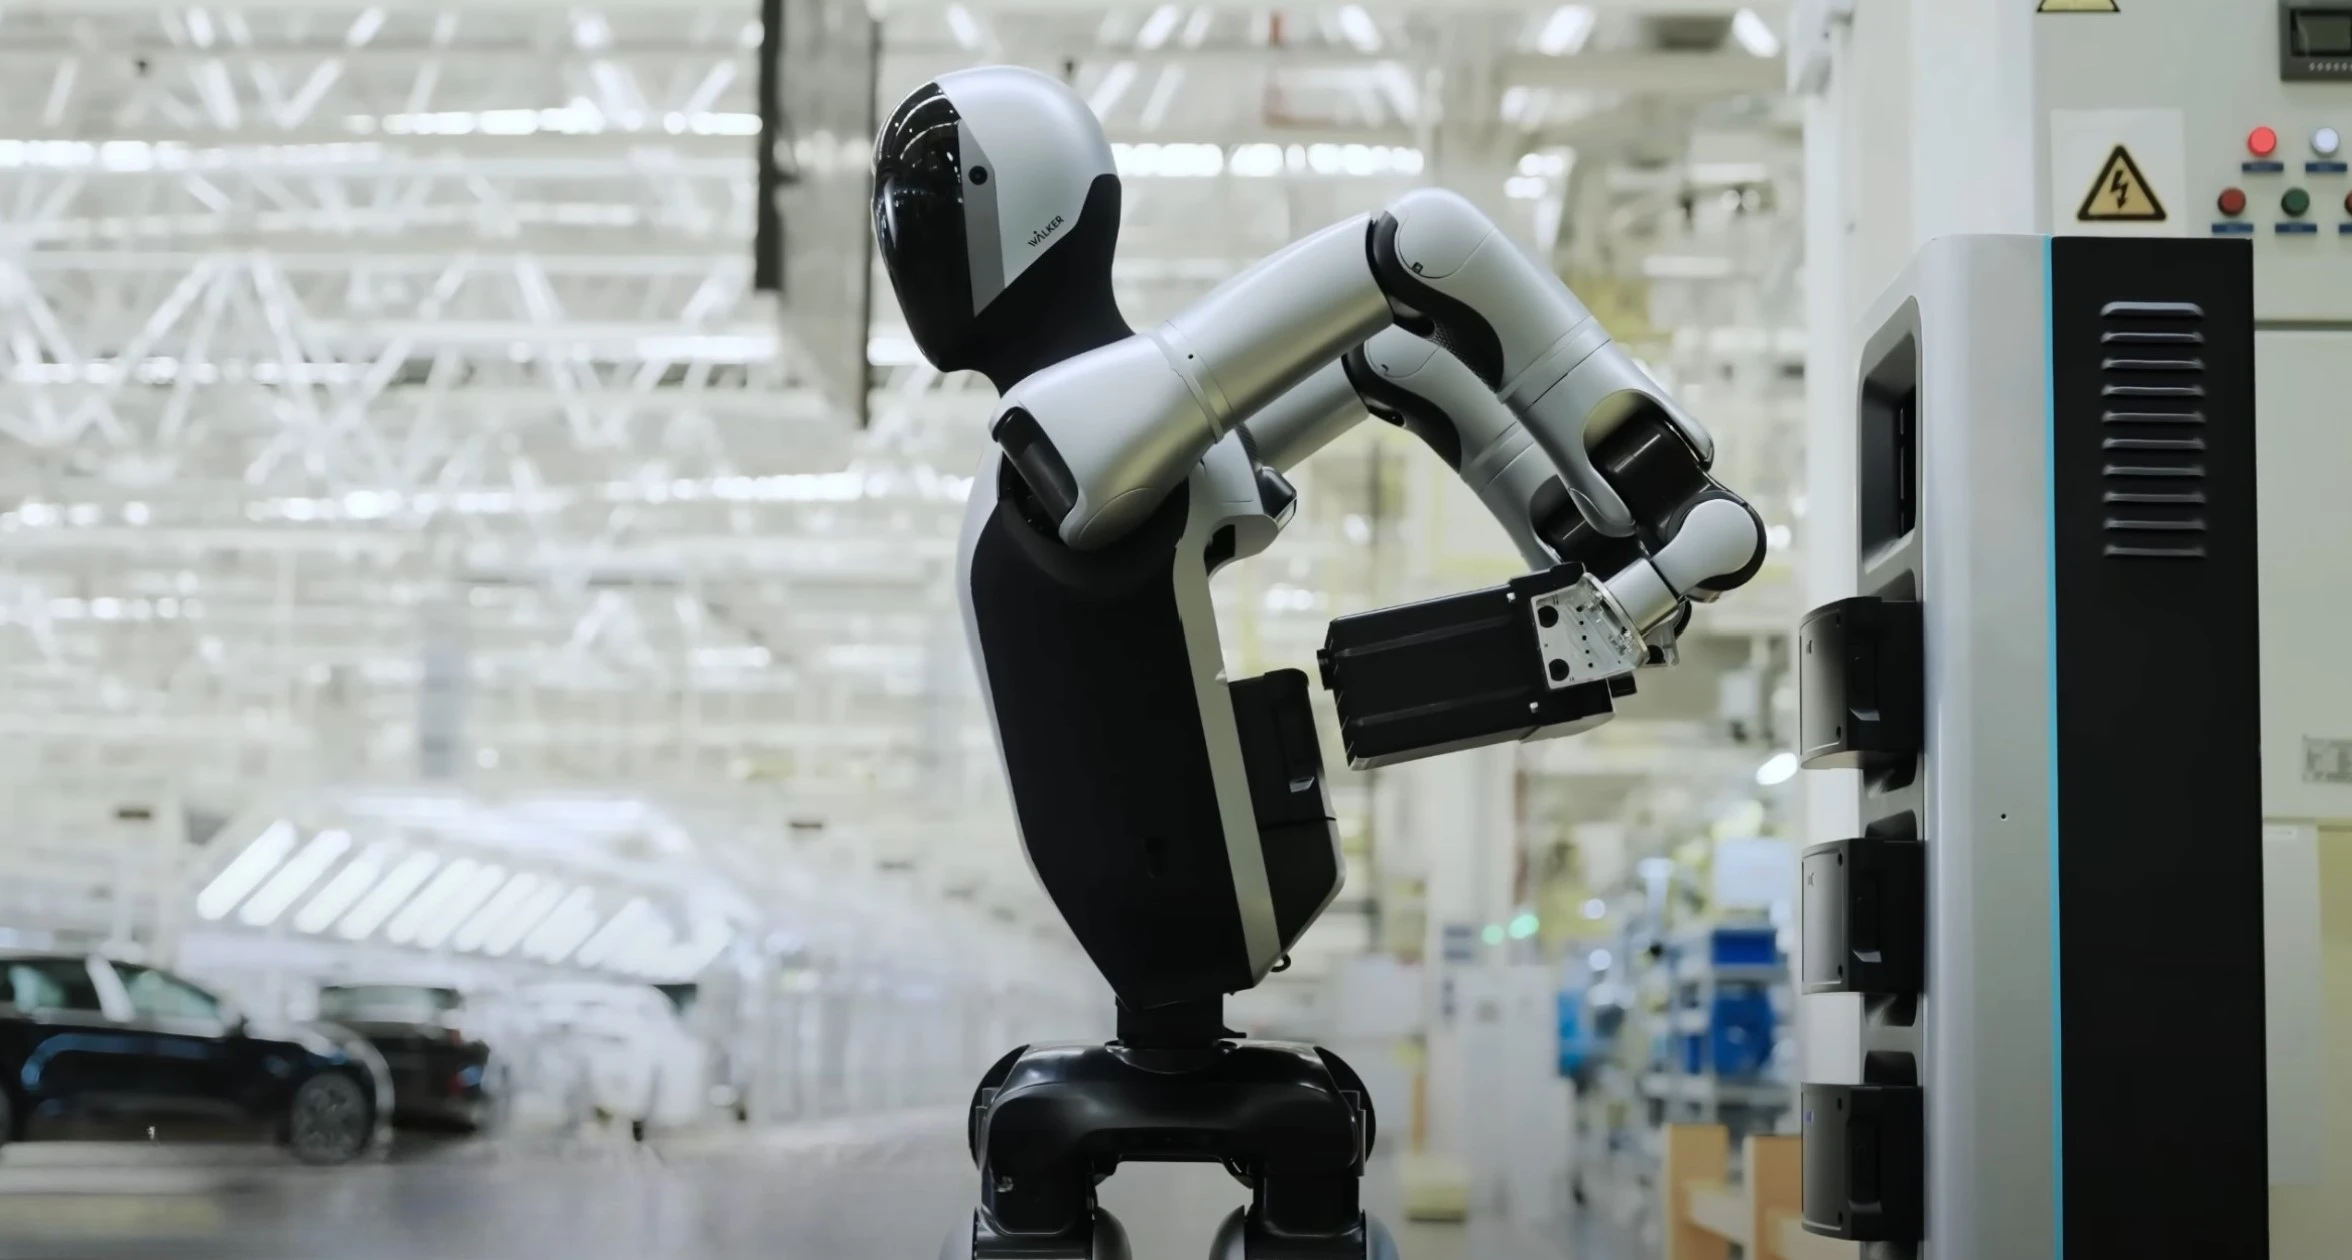
据Roboticsandautomationnews首次报道,预计到2037年,人形机器人电池需求将达到10.5 GWh。当前,NMC锂离子电池仍是主流选择;固态电池和锂硫电池等替代方案虽然有望提供更高的能量密度,但面临生产或循环寿命方面的障碍,可能延缓它们在人形机器人中的应用。
如今,NMC锂离子电池是人形机器人最常用的电池化学体系。它兼顾能量密度、快速充电潜力和良好的循环寿命,技术也已相当成熟,正接近或已经达到商业化阶段。
提高NMC正极中的镍含量,可以提升能量密度,并减少对成本高、供应受限的钴的依赖。由于NMC电池已广泛用于其他应用,目前供应充足,足以满足人形机器人市场的增长需求;而LFP正极的能量密度则无法满足人形机器人的普遍需求。
固态电池的能量密度可达~400-500+ Wh/kg。以固态电解质取代易燃液态电解质,可提升电芯安全性;去除隔膜则有助于更紧密地排列材料,提高体积能量密度。这意味着人形机器人的电池可以容纳更多活性材料,储存更多能量并延长运行时间。
固态电池的大规模生产预计要到2020年代末才会启动。可靠固态电解质的规模化生产,以及电极与固态电解质之间的接触问题仍待解决,因此固态电池距离在人形机器人中普及还有数年时间。
两者的差异显而易见:NMC的优势在于当前供应充足、技术成熟;新兴化学体系则有望提高能量密度,但各自面临不同的应用障碍。锂硫电池采用锂金属负极和碳/硫正极,理论能量密度高;硫资源丰富且价格低廉,也可能帮助降低电池成本。
循环寿命差、无法承受快速充电,限制了锂硫电池的应用。这两个问题都与多硫化物穿梭效应有关:该过程会在反复循环中消耗活性材料,导致电池包需要更频繁地更换。锂硫电池预计要到2030年代初才会实现商业化,到2037年在市场中所占份额预计仍然很小。