全球央行协调机构——国际清算银行(BIS)周日发布最新年度报告,警告称1万亿美元的AI资本支出热潮与历史上以衰退收场的投资泡沫如出一辙。报告指出,超大规模云服务商的支出已经超过了盈利和自由现金流,使整个行业易受突然崩盘的影响,进而可能引发更广泛的经济衰退。
发生了什么:BIS发出严峻类比
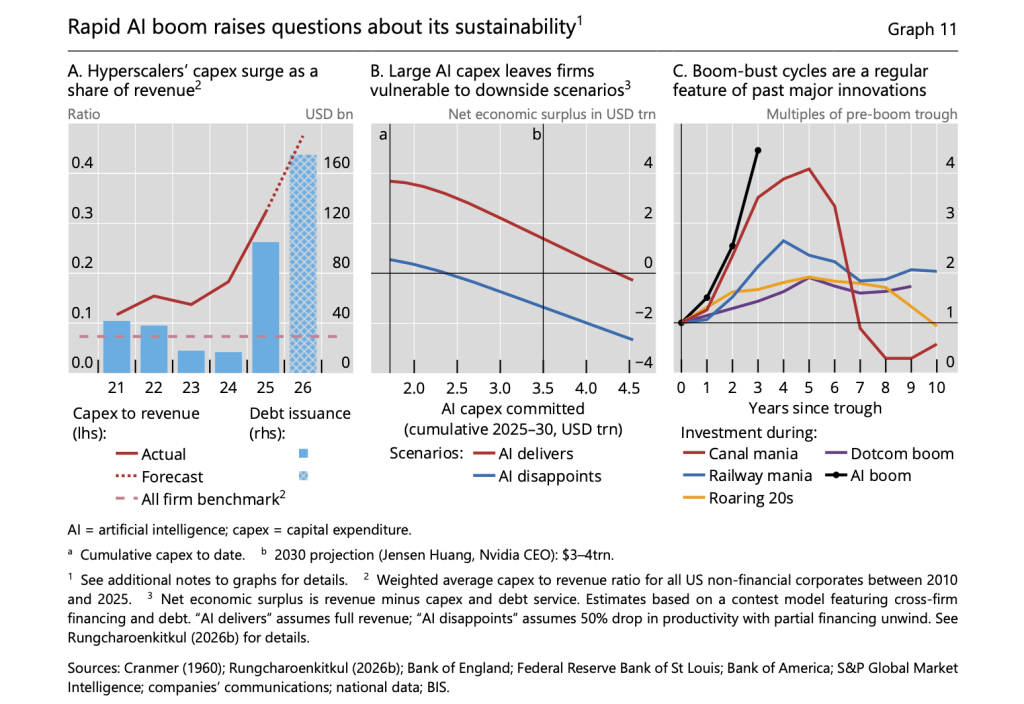
总部位于巴塞尔的国际清算银行,作为全球央行的协调机构,将当前AI投资狂热与历史上的英国1840年代铁路泡沫和2000年互联网泡沫直接类比。核心信息是:每一次都始于真正的技术突破,吸引了远超商业回报所能支撑的资本,最终都以经济衰退收场。
BIS在《2026年年度经济报告》中写道:“当前AI投资热潮的规模和速度,伴随着对巨大生产率回报的预期,与这些先例有相似之处。这些事件最终因投资逆转而告终,引发全经济范围的衰退。”报告指出,五大超大规模云服务商在2025年和2026年合计AI相关资本支出有望超过1万亿美元——这一数额已超过其盈利和自由现金流,迫使一些公司发行债务来弥补缺口。BIS承认AI技术本身是真实的,任务级研究显示时间节省方面的生产率提升达20%至50%。但问题在于,每家主要参与者都在同时押下同样的重注,且都认为只有少数几家最终能主导市场。
为什么重要:竞争驱动的过度投入
BIS的担忧源于竞赛理论:竞争压力推高资本支出,整个行业的净经济剩余——总回报减去投资成本——正在下降,在不利情景下可能转为负值。报告警告,如果AI回报令人失望,“可能引发融资突然撤出,使资本支出繁荣演变为旷日持久的投资萧条。”
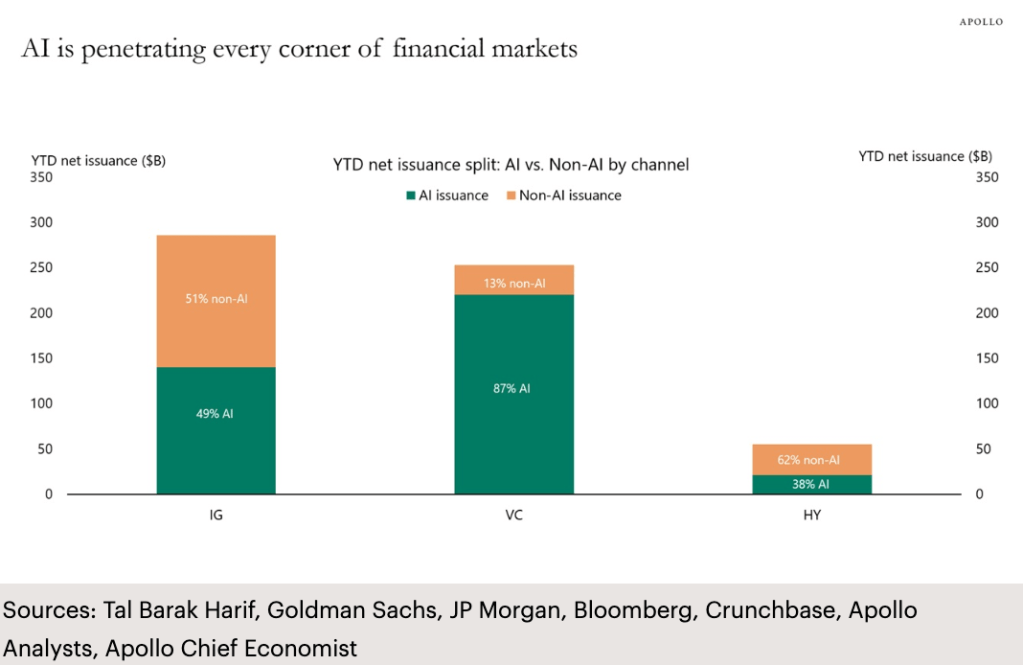
这并非杞人忧天。BIS是央行的央行,其年度报告是系统性风险的重要晴雨表。这一警告发布之际,AI相关支出已渗透金融市场:占投资级债券发行近一半、风险投资资金的87%,以及高收益债的份额不断增长。Apollo Global Management首席经济学家Torsten Slok最近指出,AI正“渗透金融市场的每个角落”,股市现象正在演变为整个资本市场的转型。
隐藏的连线:循环融资与不透明债务
BIS认为,AI崩盘之所以特别危险,不仅在于规模,还在于融资方式。超大规模云服务商、芯片制造商和AI实验室通过“复杂的私人安排网络”相连。最突出的是循环融资:云服务商持有AI实验室的股权,而后者则承诺从前者手中多年购买芯片或算力。数据中心外包给第三方承包商,后者再通过长期合同将设施回租,并附有退出条款。
BIS写道:“此类交易的条款通常披露极少,存在同一资产被多次抵押的风险。”
如果超大规模云服务商放缓或停止激进的资本支出,整个供应链——基础设施承包商、芯片制造商、AI实验室及其背后的私募信贷机构——将同时面临收入下滑。处于链条末端的工程和建筑公司尤其脆弱,其资产负债表“相对薄弱”,几乎没有缓冲余地。BIS亚太代表张涛向《南华早报》表示,由于大部分融资通过对冲基金和私募信贷工具进行,监管不及传统银行严格,一次调整可能“比以往的银行危机事件快得多”地展开。
财富效应问题:从硅谷到普通家庭
金融冲击不会仅限于科技领域。美股目前约占MSCI全球指数的64%,家庭股票敞口自2010年以来相对于收入增长了一倍多。BIS警告,AI相关股票的重大重估“可能产生比过去更显著的财富效应和更剧烈的消费收缩”。鉴于美国市场的全球影响力,财富毁灭将波及国际。
直接贷款基金——已是一个超过1万亿美元的生态系统——过去五年对AI和IT行业的贷款翻了两番,目前约占其投资组合的15%。压力迹象已经显现:一些面向零售的直接贷款基金面临赎回请求激增,被迫进行资产清算。
BIS写道:“更大的冲击——无论是来自新一轮通胀飙升,还是AI引发的剧烈重估——都可能触发更广泛的信贷紧缩。”
霍尔木兹复杂性:等待交互的二次冲击
AI风险并非孤立存在。报告开篇记录了第二次重大冲击:今年早些时候伊朗冲突爆发后霍尔木兹海峡关闭,导致全球每日原油供应减少超过1000万桶——比1973年石油禁运或1979年伊朗革命的影响更大。油价在两周内飙升67%,盘中触及每桶120美元。化肥和塑料价格均上涨50%。
金融市场仍保持乐观——股票估值高企,信用利差收窄——假设霍尔木兹中断是暂时的,且AI热潮将持续。但如果通胀比预期更顽固,央行被迫加息,那么控制能源驱动型通胀所需的紧缩政策可能刺破AI融资的债务泡沫。
BIS写道:“当前亢奋的风险偏好与高企的宏观经济风险之间的紧张关系可能突然瓦解。”
这对行业意味着什么
对于科技投资者和超大规模云服务商高管而言,BIS报告是对主流叙事——AI基础设施支出是稳妥赌注——的一次基于数据的正式挑战。报告警告的份量在于它来自一个没有利益相关方的机构,不同于有动机抬高支出的卖方分析师或公司管理层。
对于超大规模云服务商(微软、亚马逊、谷歌、Meta等):展示1万亿美元总资本支出的回报压力只会加大。如果AI服务的收入增长未达到预期,一些参与者的高负债资产负债表可能迅速成为负担。报告含蓄地质疑了“不惜一切代价投入以赢得前沿模型竞赛”的战略。
对于AI初创公司和实验室:BIS强调了它们对超大规模云服务商支出的依赖。如果资本支出缩减,维持许多实验室运转的循环融资——云服务商的股权质押加上芯片购买承诺——可能瓦解。流动性可能几乎在一夜之间枯竭。
对于更广泛的科技行业:美国股市的财富效应是一把双刃剑。如果AI股票大幅回调,消费和企业投资可能跨行业收缩,而不仅仅是AI领域。报告对直接贷款敞口的分析表明,信贷紧缩可能首先冲击私募市场的科技公司,而非上市公司。
对于监管机构和央行:BIS呼吁将审慎标准扩展到主导AI融资的非银行金融机构。这可能意味着对私募信贷基金、对冲基金甚至一些风险投资工具的更严格监管,从而重塑AI基础设施未来融资的方式。
常见问题解答
BIS具体警告了什么? 国际清算银行警告称,超大规模云服务商的1万亿美元AI资本支出热潮与历史上以衰退收场的投资泡沫相似。报告指出,竞争驱动的过度投入、循环融资和不透明债务结构使整个系统易受突然崩盘的影响。
BIS是否认为AI本身是骗局? 不是。报告承认AI是真实的技术,在特定任务上实现了20%至50%的生产率提升。担忧之处在于投资的规模已经超过了商业回报,且每家主要参与者都在同时下注,造成了集体过度投入。
AI资本支出如何融资? 大部分通过复杂的私人安排网络进行:超大规模云服务商持有AI实验室股权,后者承诺多年购买芯片或云服务;数据中心外包给承包商并附有长期租约;越来越多的债务由私募信贷和对冲基金持有,监管少于银行。
崩盘会是什么样子? 如果超大规模云服务商放缓支出,整个供应链——基础设施承包商、芯片制造商、AI实验室及其贷款人——将同时面临收入下滑。资产负债表薄弱的工程和建筑公司受到冲击最大。BIS表示,由于大部分融资不受监管,调整速度可能比以往的银行危机更快。
为什么霍尔木兹海峡与AI风险相关? 今年早些时候海峡关闭导致能源价格飙升,可能推高通胀。如果央行加息以对抗通胀,同样的紧缩政策可能刺破AI融资债务泡沫,形成双向同时冲击。
投资者应关注哪些指标? 关键指标包括超大规模云服务商的盈利和自由现金流、AI相关债券发行、私募信贷基金赎回请求,以及数据中心建设速度的任何放缓。BIS还指出,考虑到家庭股票高敞口,AI股票重估可能产生超常财富效应。
结论
BIS报告是最权威的机构性警告,表明AI基础设施繁荣潜藏着金融危机种子。它并非声称AI是泡沫,而是指出投资的结构——竞争性、循环性、不透明、高杠杆——使得无序收场的可能性高于行业愿意承认的。目前市场依然亢奋,但正如BIS所言:“当前亢奋的风险偏好与高企的宏观经济风险之间的紧张关系可能突然瓦解。”
据 Fortune 报道,本文最初发表于Fortune.com。