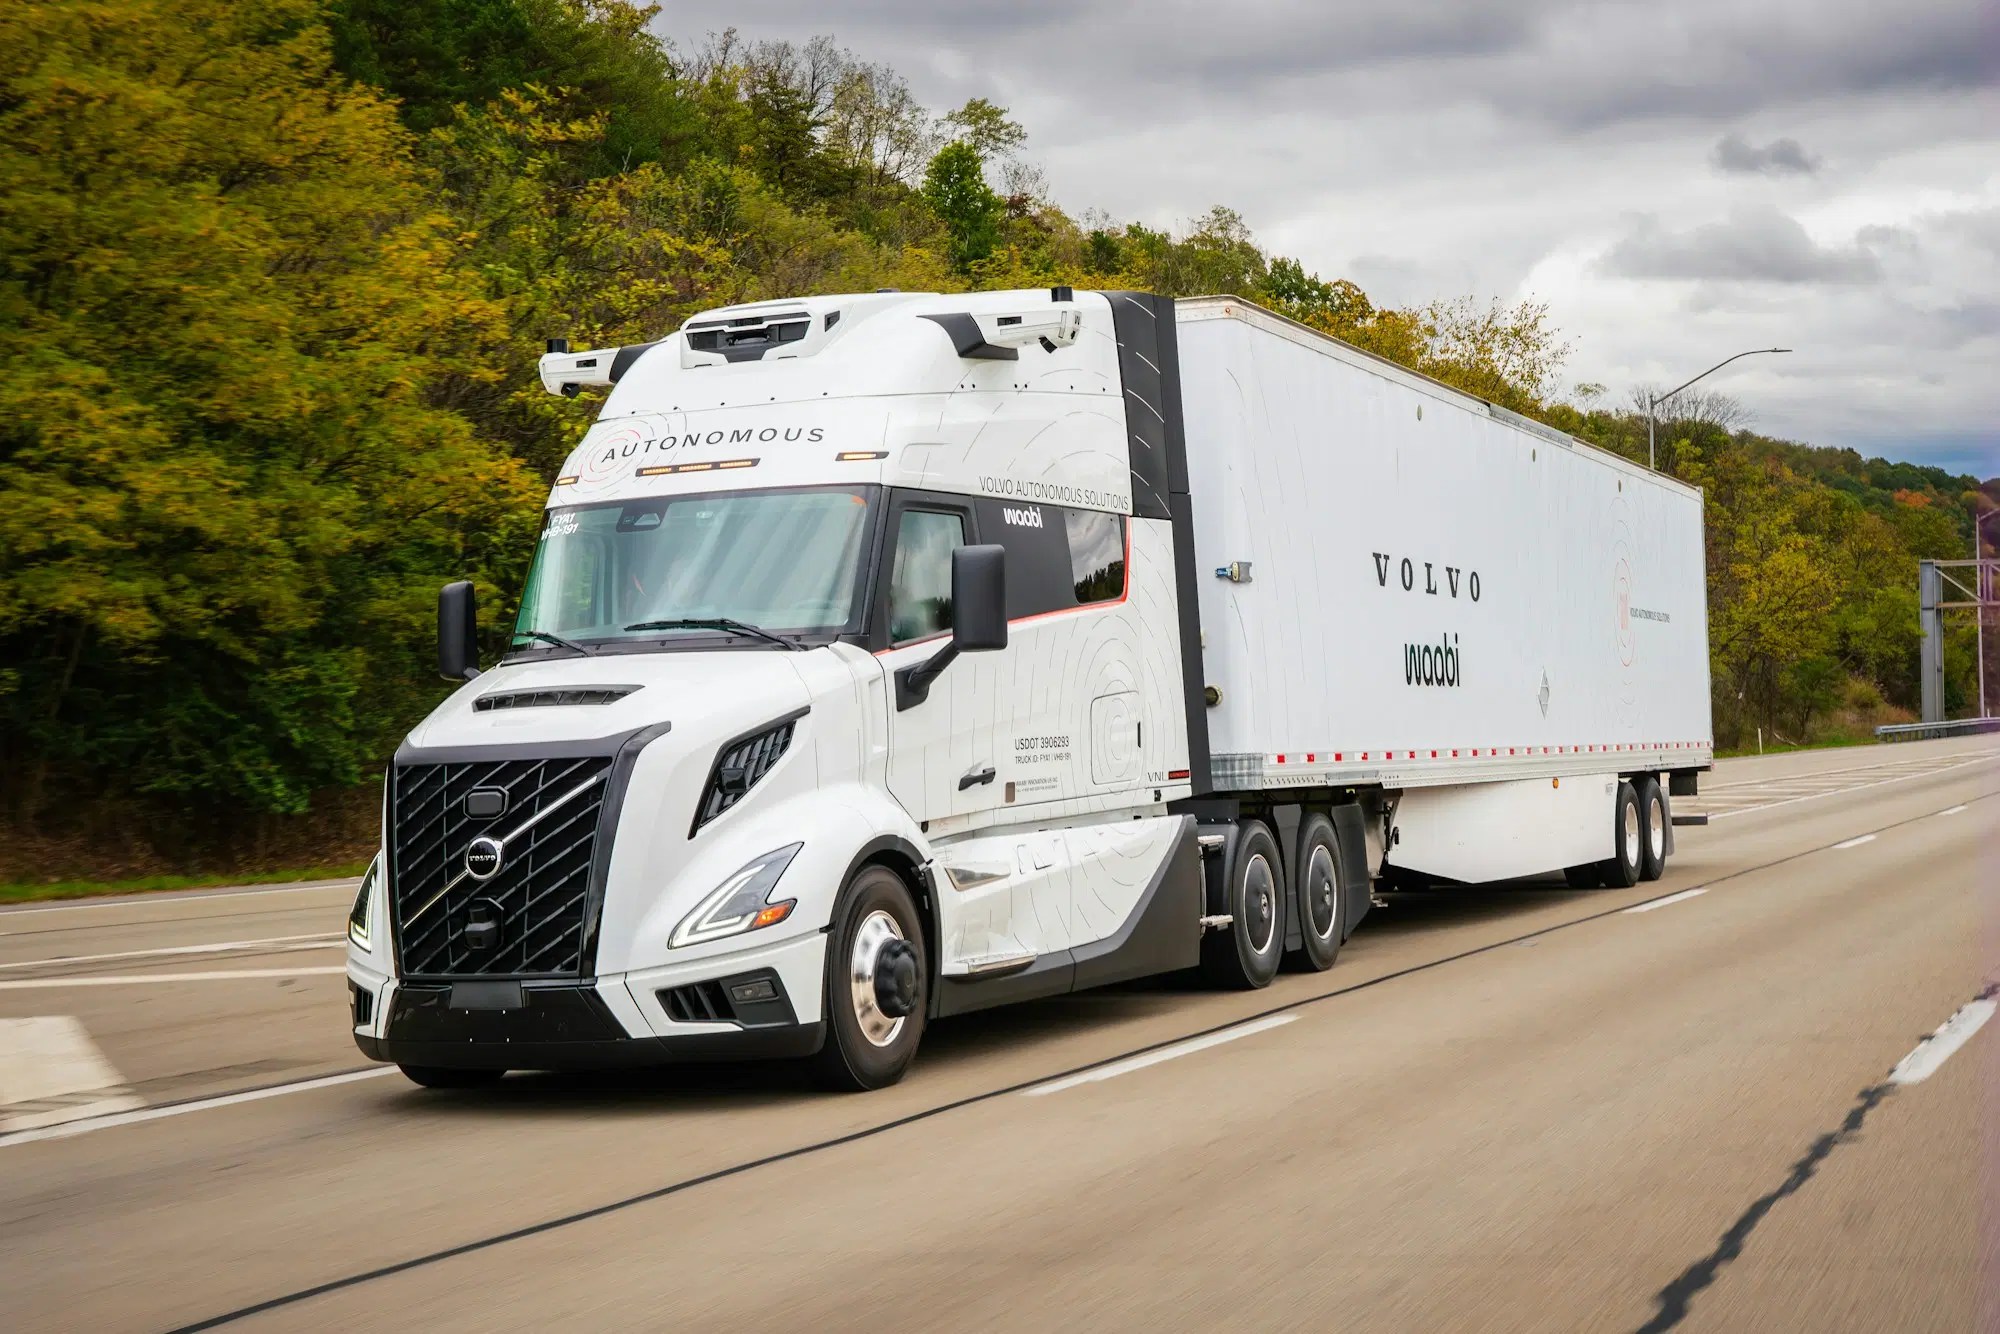

自動運転トラックは「もうすぐ実用化」という段階から、実際の商用展開へと移行しつつある。その先陣を切っているのがボルボ・オートノマス・ソリューションズだ。世界的な運転手不足が物流の利益を圧迫するなか、もはや問題は「無人トラックは来るのか」ではなく、「誰が恩恵を受け、誰が取り残されるのか」に変わっている。
目次
- ボルボ・オートノマス・ソリューションズが実際に展開しているものは?
- トラック運転手不足はどれほど深刻か?
- 運転手の置き換え vs 運転手不足:真の勝者は誰か?
- 自動運転トラックのハードウェア費用は実際いくらか?
- 物流自動化のバイヤーにとっての意味
- よくある質問
ボルボ・オートノマス・ソリューションズが実際に展開しているものは?
ボルボ・オートノマス・ソリューションズは、限定されたクローズドループの実証実験を超え、初期の商用運用へと移行している。ターゲットは決められたルート――ハブ間の貨物回廊や管理された産業サイト――であり、運行設計領域(ODD、システムが対応可能と認証された特定条件)を厳密に管理できる環境だ。一般道での完全自動運転をいきなり目指すのではなく、ハードウェア投資の経済性が現在の水準で正当化できる、反復性の高い頻繁なルートに焦点を当てている。
Robotics and Automation Newsによると、ボルボ・オートノマス・ソリューションズは現在の展開フェーズを「研究プログラムではなく、商用現実の始まり」と位置づけている。この違いは、資本投下を検討するバイヤーにとって極めて重要だ。
同社のプラットフォームは主に二つの環境を対象としている:
- ハブ間高速道路貨物:予測可能な道路形状を持つ固定発着地ペア。センサーフュージョンスタック(LiDAR、レーダー、カメラ入力を統合)を、狭いながらも深く理解された環境で訓練・検証できる。
- 管理された産業・港湾物流:ジオフェンスされたエリアで、混合交通が最小限かつ規制上の摩擦が最も低い。
この段階的戦略は、米国でWaymo ViaやAuroraが追求してきたものと似ている。ODDを縮小して自動運転を「今すぐ」商業的に実現可能にし、後で拡大するというものだ。決定的な違いはボルボの統合優位性にある。自動運転スタックとトラックプラットフォームが同じ開発系統を共有しており、サードパーティのレトロフィット方式に付きまとうセンサーからアクチュエーションまでの遅延が削減される。
トラック運転手不足はどれほど深刻か?
運転手不足は予測シナリオではない。物流経済を根本から変えつつある現実の運営危機だ。米国運輸業協会(American Trucking Associations)によると、2023年の米国産業界の運転手不足は約6万人、2030年までに構造的介入がなければ8万人以上に拡大すると予測されている。欧州も同様の危機に直面しており、IRU(国際道路運送連合)のデータでは40万人以上の不足、高齢化によってそのギャップは加速している。
経済的影響は直接的で測定可能だ。多くの市場で運転手の賃金はトラック運航コスト全体の30~40%を占める。運転手不足で部分稼働を余儀なくされる運送会社は、毎日収益を逃している。採用と定着のコストは急増し、米国主要運送会社の契約ボーナスは競争の激しい市場で1万~1万5000ドルに達している。
これこそが、技術への熱意とは別に、自動運転トラックを商業的に魅力的にする構造的な追い風だ。業界は既存の雇用を削減するために無人トラックを導入しているのではない――現在の賃金水準と労働条件では人間が満たせない役割を補っているのだ。
| 指標 | 米国市場 | 欧州市場 |
|---|---|---|
| 現在の運転手不足 | 約6万人(2023年) | 約40万人以上 |
| 2030年の予測不足 | 約8万人 | 約70万人以上 |
| 運転手賃金の運航コスト比率 | 30~40% | 25~35% |
| 平均契約ボーナス(米国2024年) | 1万~1万5000ドル | 該当なし(市場ごとに異なる) |
運転手の置き換え vs 運転手不足:真の勝者は誰か?
ここで議論が分かれる。正直な分析には、2つの真実を同時に認める必要がある。運転手不足は現実だ。置き換えリスクも現実だ。問題はどちらの力が支配的になるかであり、その答えは展開のタイムラインと地域に大きく依存する。
不足優先論:自動運転トラックは、既存の運転手雇用に触れる前に、まず充足できないキャパシティを吸収するという主張。米国だけで6万~8万人の追加運転手を採用できないなら、自動運転システムは競合的な置き換えではなく空白を埋めることになる。この枠組みでは自動化は付加的であり、ネットワークのスループット上限を拡大し、既存の職種を直接排除することはない。
置き換えリスク論:自動化は「欠員」と「現職者」の間のきれいな境界を尊重しないと反論する。ルート最適化、ハブ統合、ハブ間自動運転は、輸送トンキロあたりに必要な運転手時間を構造的に削減する。直接解雇がなくても、自動化最適化されたネットワークでは総運転手ポジション数は減少する。年収7万5000ドルの運転手を、1日22時間休憩なしで稼働するシステムに置き換える経済的インセンティブは強力すぎるため、純粋に付加的な展開を想定するのは非現実的だ。
より現実的なシナリオ:2段階の移行となるだろう。慢性的な不足に悩む地域――米国の地方貨物回廊、国境を越える欧州物流――では、自動運転トラックはギャップを埋める役割を果たす。確立された運転手プールがある都市部では、競合的な置き換え圧力がより直接的で、2~3年ではなく5~10年かけて進行する。
ボルボ・オートノマス・ソリューションズのポジショニングが示すのは、不足論が最も強い場所――人間の運転手をすでに採用・維持するのが難しい、定義された産業回廊――から始めるという意図的な選択だ。これは良い戦略であり、同時に良い政治でもある。
自動運転トラックのハードウェア費用は実際いくらか?
自動運転トラックの展開にはハードウェアのプレミアムがかかるため、調達判断の前に総所有コスト(TCO)分析が不可欠だ。従来のクラス8セミトラック(標準的な大型貨物カテゴリー)の新車価格は15万~20万ドル。自動運転対応プラットフォームには相当なプレミアムが追加される。
サードパーティ製自動運転キット(センサーアレイ、計算プラットフォーム、ドライブ・バイ・ワイヤー・インターフェース)は、初期展開では1台あたり5万~15万ドルの追加コストだったが、LiDAR単価の低下により急速に圧縮されている(2019年に7万5000ドルした高性能固体LiDARは、現在量産価格で1000ドル未満)。ボルボのようなOEM統合プラットフォームはレトロフィットの複雑さを排除するが、完全なシステムとして価格設定される。
自動運転トラックのハードウェア費用概算範囲(2024~2025年):
| コンポーネント | 最低コスト | 現在の市場範囲 |
|---|---|---|
| ベースクラス8トラック(新車) | 15万ドル | 15万~20万ドル |
| 自動運転センサースイート(LiDAR+レーダー+カメラ) | 2万ドル | 2万~8万ドル |
| 計算プラットフォーム(エッジAI推論) | 8000ドル | 8000~2万5000ドル |
| ドライブ・バイ・ワイヤー・インターフェースキット | 5000ドル | 5000~1万5000ドル |
| ソフトウェアライセンス(年間、1台あたり) | 1万5000ドル | 1万5000~4万ドル |
| 合計(レトロフィット経路) | 約19万8000ドル | 19万8000~36万ドル |
中古の自動運転対応トラック部品や、港湾・産業物流向けの旧型自動搬送車(AGV)ハードウェアは、二次市場で入手可能になりつつある。産業自動化への参入を検討するなら、Robot Overflowの中古産業用ロボットが、価格が下がり続ける周辺自動化ハードウェアのコストベンチマークの参考になる。
物流自動化のバイヤーにとっての意味
フリート運営者、物流ディレクター、サプライチェーン技術のバイヤーにとって、ボルボ・オートノマス・ソリューションズの商用化への転換は、評価期間が「様子見」から「パイロットを始めるか、取り残されるか」に変わったことを示している。戦略的な含意は具体的だ。
短期(1~3年):固定回廊でのハブ間自動運転は、複数ベンダーからすでに商用利用可能。最もROIが高いのは、予測可能なルートで1日3シフト以上運行する事業者だ。運転手時間、法定休憩、スケジュール調整の摩擦がなくなることで、この稼働率では投資効果が急速に高まる。
中期(3~7年):ODDの拡大により、自動運転能力は一般道での混合交通運用へと進み、展開の柔軟性は高まるが、規制の複雑さも増す。制約付き自動運転で運用経験を積んだバイヤーは、より広いODDが利用可能になったときに、知識を拡大適用できる。
技術スタックの考慮点:自動運転トラックプラットフォームを評価するバイヤーは以下を検討すべき: - OEM統合 vs レトロフィット:OEM経路(ボルボ、ダイムラーTorc、Paccar)は統合が緊密で、レトロフィット経路はプラットフォームの柔軟性を提供する。 - 接続性への依存:ほとんどの商用システムは遠隔監視・介入に4G/5G接続を必要とする。地方の貨物回廊でのインフラギャップは依然として現実的な制約だ。 - 規制管轄:米国の州によって無人トラック規制は大きく異なる。EUは調和のとれた枠組みに向かっているが、タイムラインは不透明だ。
トラック輸送と並行してより広範な産業自動化戦略を評価するバイヤーにとって、Robot Overflowの中古産業用ロボットは、第一世代の展開が再販在庫を生み出し始める中で、自動化ハードウェアの二次市場への可視性を提供する。
よくある質問
2025年に無人トラックは商用利用可能ですか?
はい、制約された展開コンテキストでは可能です。ボルボ・オートノマス・ソリューションズ、Aurora(2024年4月にテキサス州で商用無人貨物輸送を開始)、Waymo Viaは、米国の特定ハブ間ルートで商用無人サービスを運行または準備しています。大規模な一般道での無人運転は、規制の進展次第で5~10年先です。
自動運転トラックはトラック運転手の仕事を奪いますか?
物流エコノミストのコンセンサスは、自動運転トラックはまず既存の運転手不足(米国だけで6万人以上の欠員)を埋め、その後で現在の運転手を大幅に置き換えるというものです。ただし、自動運転ネットワークでの構造的なルート統合は、10~15年の期間でトンキロあたりの運転手時間を減少させるため、労働力移行計画が業界の優先課題となります。
自動運転トラックの価格は従来型と比べてどうですか?
従来のクラス8トラックの新車価格は15万~20万ドルです。自動運転対応のOEMプラットフォームには、現在従来型比30~80%のプレミアムがかかりますが、特にLiDARのセンサーハードウェアのコモディティ化により価格は下落しています。レトロフィット自動運転キットは既存トラックに5万~15万ドル追加、さらに年間ソフトウェアライセンスが1台あたり1万5000~4万ドルかかります。
現在、自動運転トラックが承認されているルートは?
商用自動運転トラックの運用は現在、承認された運行設計領域(ODD)を持つ定義された回廊に限定されています。主に米国ではテキサス州、アリゾナ州、カリフォルニア州の州間高速道路区間、世界的には特定の産業/港湾環境です。都市部の道路や悪天候での無人運転は、まだ大規模には商用展開されていません。
自動運転トラック投資のROI期間は?
ROI期間は高稼働率・固定ルートの事業者に最も有利です。業界推定では、承認された回廊での22時間稼働サイクルにおいて、従来型トラックと比較して3~5年で損益分岐点に達します。主な要因は運転手賃金(運航コストの30~40%)と法定休憩要件の排除です。低稼働率や変動ルートではこの期間は大幅に延びます。
ボルボ・オートノマス・ソリューションズのプロトタイプから初期商用展開への移行は、真の節目を示している。革命ではないが、物流事業者がもはや評価を先延ばしにできない構造的変革の始まりだ。運転手不足が経済的正当性を提供し、技術の成熟が運用の道筋を提供している。
現在、固定ハブ間回廊を運行しているなら、今後18カ月以内に自動運転パイロットを始めるのを妨げているものは何ですか?